数字货币双层运营模式拆解:央行管源头发币,商业银行管终端用币
数字货币双层运营模式拆解:央行管源头发币,商业银行管终端用币
数字人民币推广这几年,我听到最多的词就是"双层运营"。很多人以为数字货币是央行直接发到手机里,其实中间隔着一层商业银行。这个架构不是多此一举,它让发行和终端服务各归其位,既守住发行主权数字货币的双层运营,又让落地有人扛。
央行这一层数字货币双层运营模式拆解:央行管源头发币,商业银行管终端用币,干的是"管源头"的活。数字人民币的创建、铸造、销毁全部在央行完成。央行直接对接商业银行,把基础货币批发过去,整个体系的锚就固定在这一层。核心逻辑很清楚:发行权不向下放,货币政策传导路径不被稀释,不会出现市面上乱发"二币"的局面。
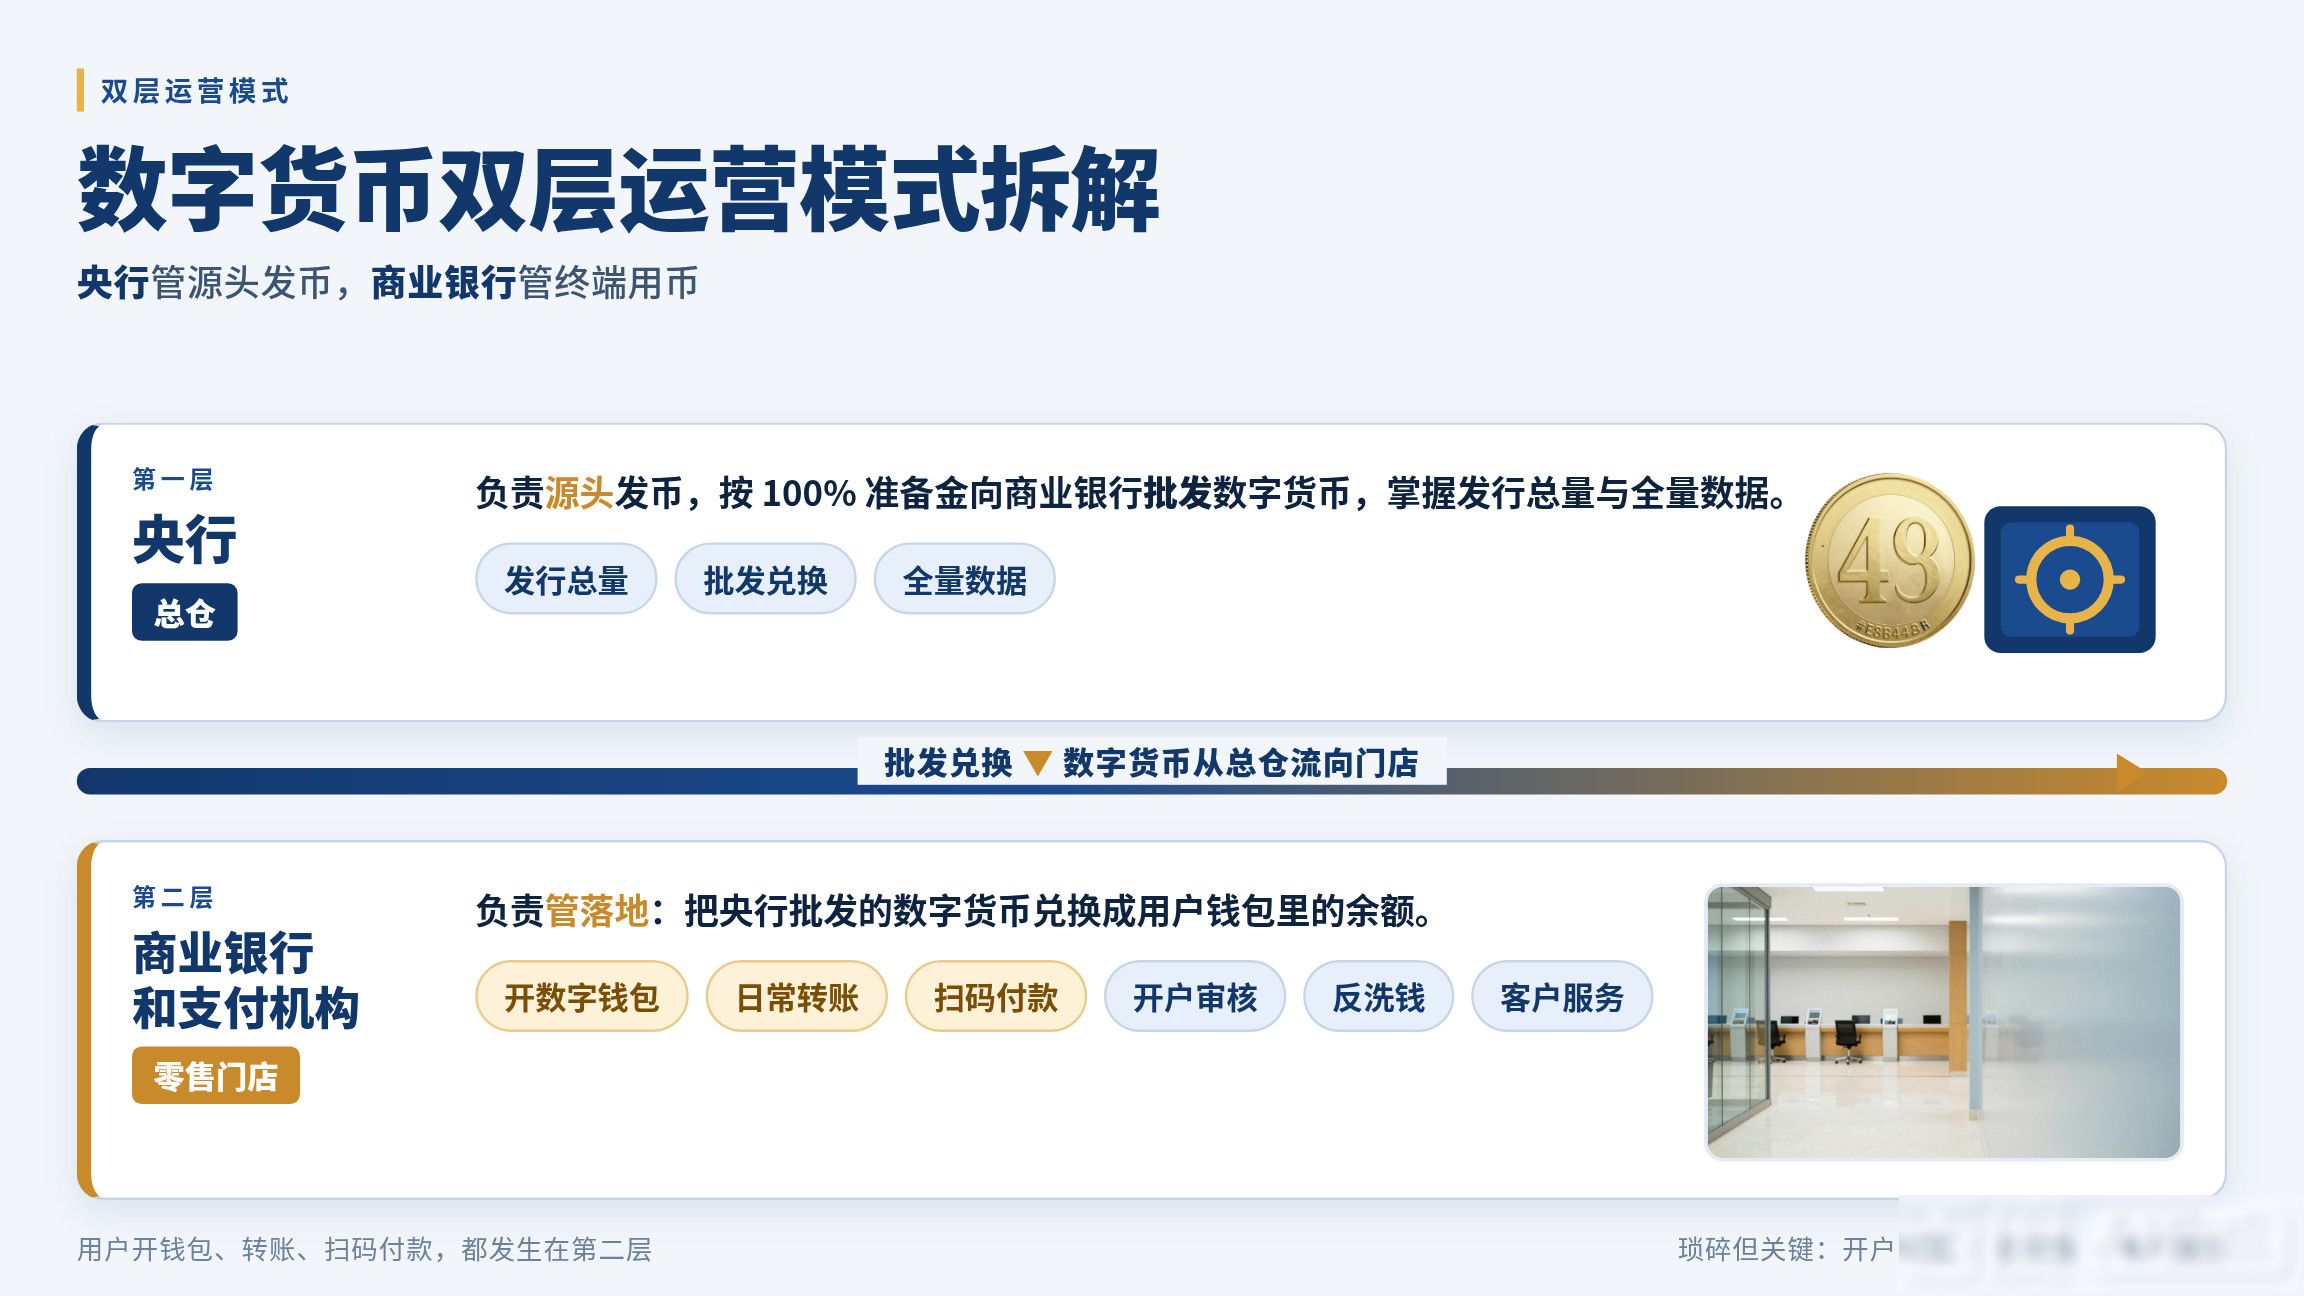
商业银行和支付机构这一层,负责"管落地"。用户开数字钱包、日常转账、扫码付款都发生在这一层。银行把央行批发的数字货币兑换成用户钱包里的余额,承担开户审核、反洗钱、客户服务这些琐碎但关键的活儿。央行是总仓,银行是零售门店。
两层之间靠"不超发"原则衔接。央行批发多少,银行就只能对用户发多少,自己不能凭空印。银行层面出了流动性风险,央行负责兜底清算,但日常运营压力压在银行身上。这种设计给整个金融体系多了一道风险隔离的缓冲带,比单层直发稳得多。
你平时用数字人民币,注意过钱包后面挂着哪家银行吗?下次扫码付款时不妨低头看一眼。