数字货币实证分析怎么做?五个方法讲透,从数据到结论不踩坑
数字货币实证分析怎么做?五个方法讲透,从数据到结论不踩坑
做数字货币实证分析,核心是用数据说话。我跑过BTC和ETH的波动率模型,今天把实操路径摊开讲。
数据源决定分析天花板。 交易所K线噪音大、幸存者偏差严重,我习惯把CoinGecko日线数据和Chainalysis链上数据交叉验证。加入活跃地址数和Gas消耗量后,回归稳健性明显提升。
波动率建模上,GARCH家族仍好用,但肥尾和跳跃特征让正态假设频繁失效。我对比GARCH、EGARCH、DCC-ARMA,用AIC和BIC选模,EGARCH在波动聚集上优势最明显,DCC-ARMA更适合多币种时变相关性。
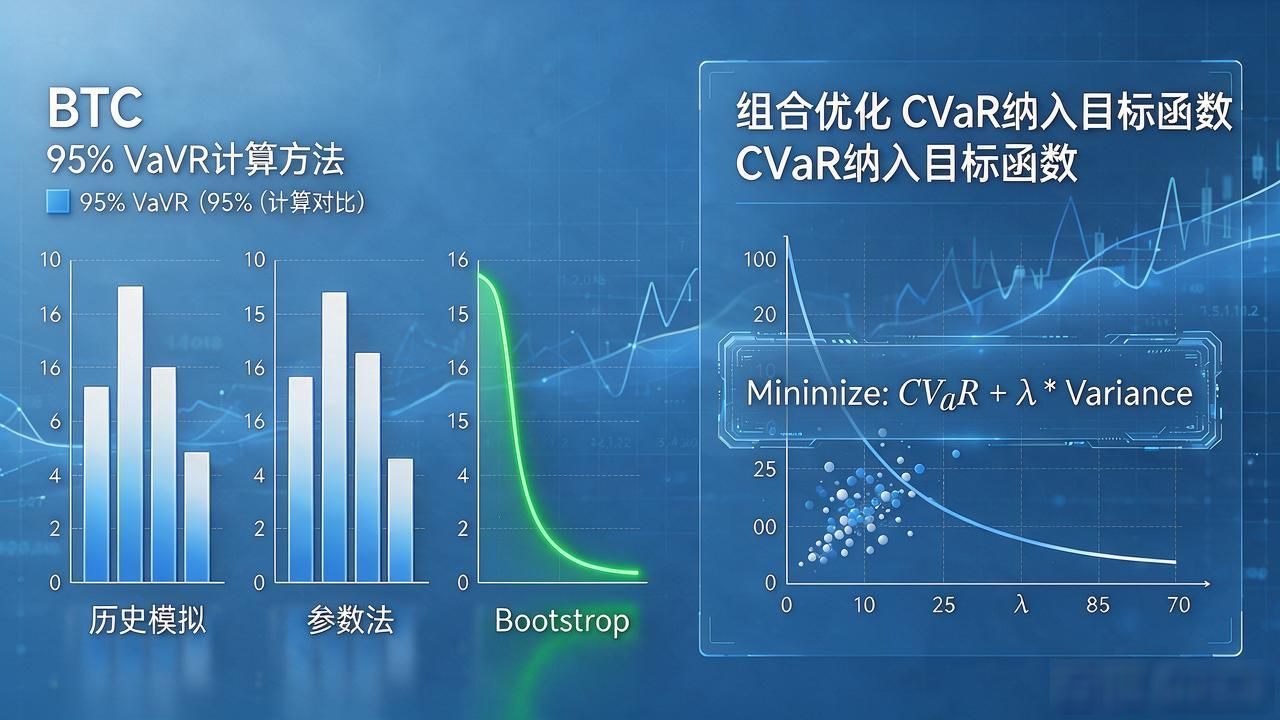
风险度量方面,我用历史模拟、参数法和Bootstrap三种方法算BTC的95% VaR,Bootstrap尾部偏差最小但成本最高。做组合优化时把CVaR纳入目标函数,比方差-均值框架更能约束极端损失。
因果检验上,Granger因果和DCC各有局限。我偏好用局部投影法识别利率决议对BTC收益率的脉冲响应数字货币实证分析怎么做?五个方法讲透,从数据到结论不踩坑,窗口设120天数字货币 实证分析,能干净剥离政策传导路径,免去VAR滞后阶数选取的纠结。
你手头数据够跑哪些模型?单币种波动率还是多币种相关性?把数据规模和想验证的假设发出来,我帮你看哪条路最靠谱。