
银行为什么持续关注数字货币?2026年从试点到落地的关键变化
银行为什么持续关注数字货币?2026年从试点到落地的关键变化
银行和数字货币,大多数人想到的还是"发钞"。但2026年的银行早已不是"接管道"那么简单——e-CNY智能合约、跨境CBDC结算、代币化存款产品,关注焦点已从"要不要做"切换为"怎么落地、怎么产生收入"。
以我所在行零售端今年上线的e-CNY"按约分账"功能为例:一笔物业缴费涉及物业、维修基金、开发商三方,过去人工对账T+3核清,智能合约拆分后实时到账。单一个二级分行年减约两千笔工单,这是把运营人力真正省下来了。
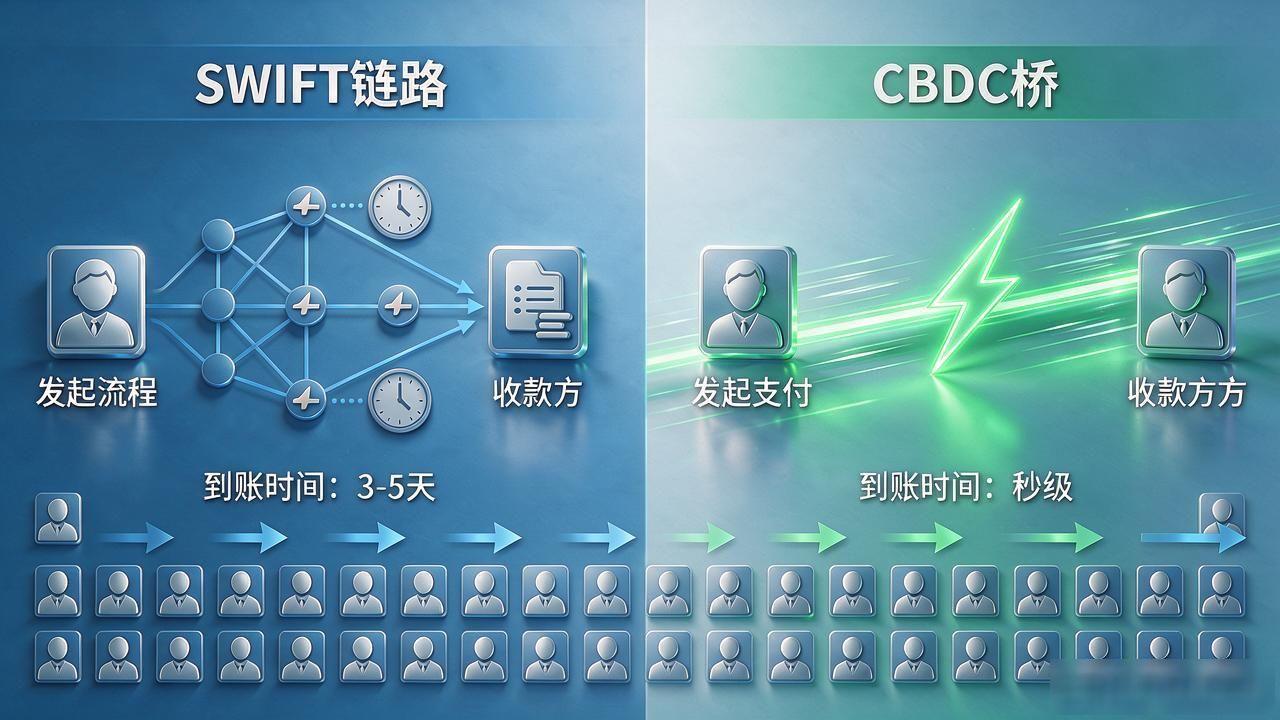
跨境支付的变化更有体感。去年四季度我们试点央行数字货币桥的B2B结算银行持续关注数字货币,覆盖东盟五国。SWIFT链路三到五天到账算正常;CBDC桥秒级到账、手续费降约六成,全程可追溯。目前47家对公客户主动切了通道,不是我们逐户说服,是他们算完成本自己做的决定。
商业银行在监管沙盒里还长出了新东西。今年三季度两家股份行拿到代币化大额存单试点批文,把7天期大存单拆成可流通份额在银行间市场转让。听起来像金融工程银行为什么持续关注数字货币?2026年从试点到落地的关键变化,核心是盘活表内流动性,让锁在资产负债表上的资金转起来。
这轮变化的驱动力不在技术,在监管框架终于跟上了。过去制度拖后腿,现在两条线同步迭代。真正的考验在场景端——多一条通道客户感知有限,能在供应链金融、碳交易、债券结算里跑通闭环,"关注"才算真正变成"依赖"。